宜昌市猇亭区行业资讯
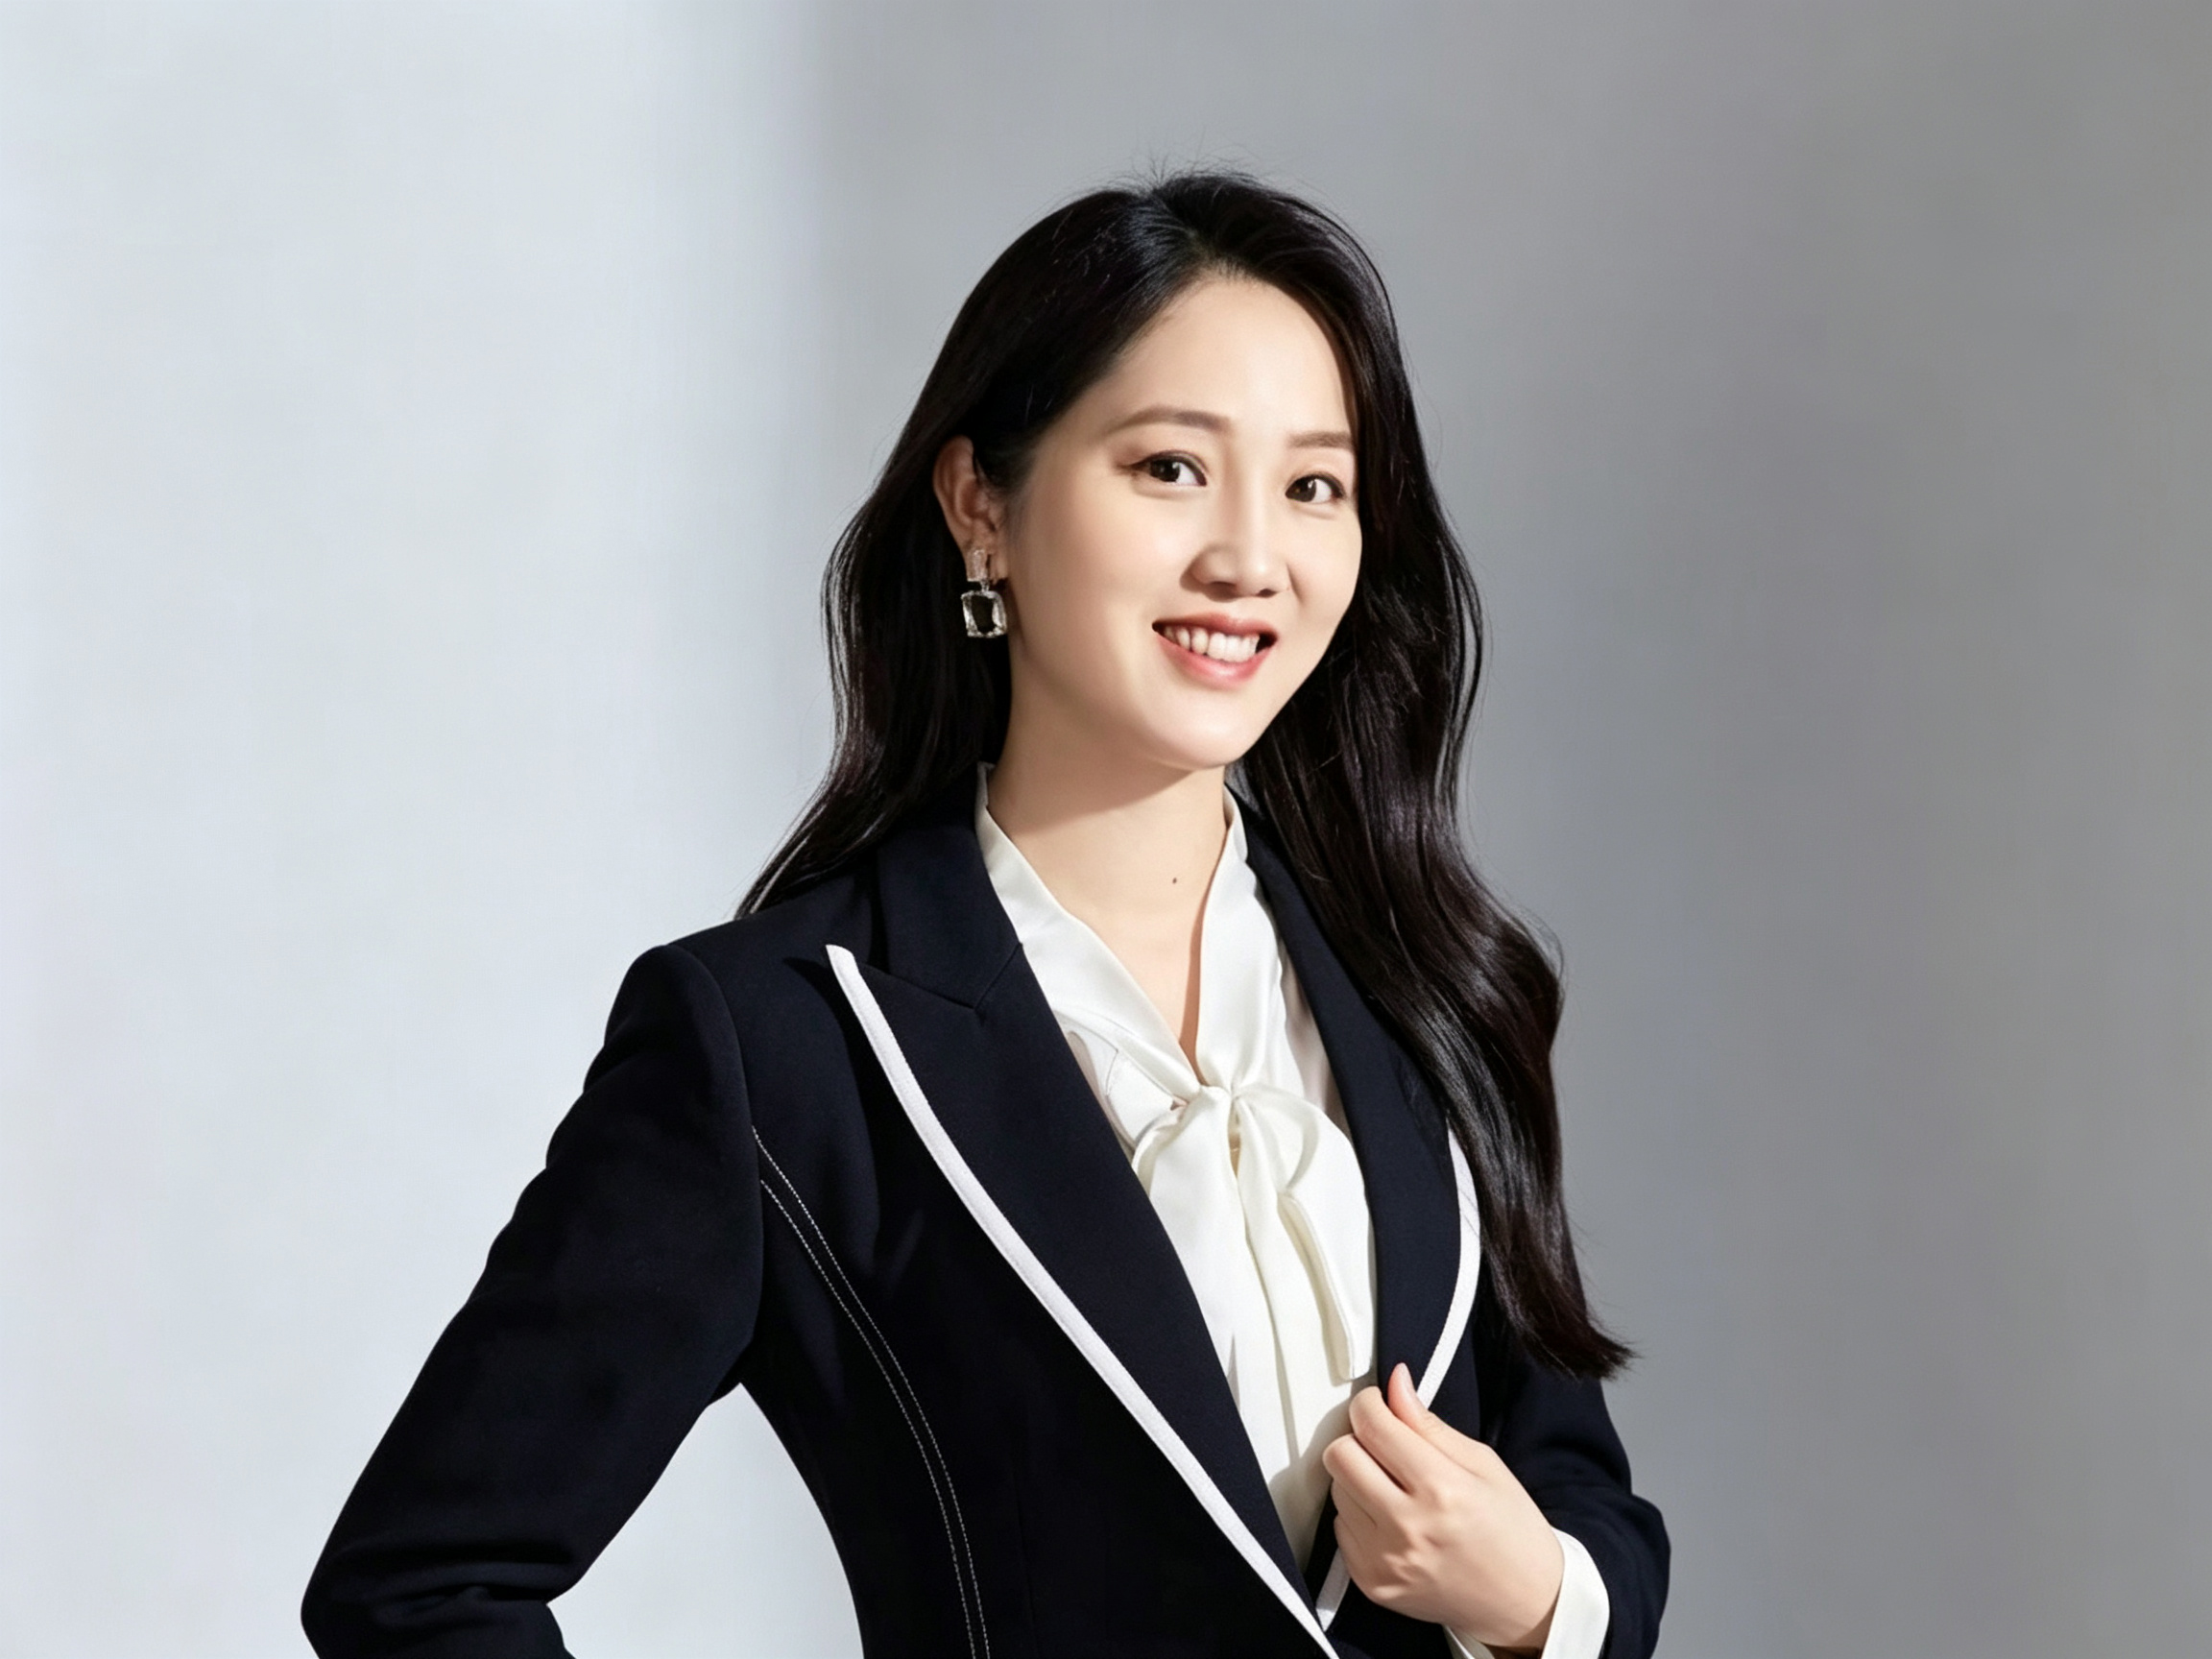
陈萍律师·北京恒略律师事务所高级合伙人·维权团队负责人
陈萍律师,毕业于华侨大学法学院,法学功底扎实,现为北京恒略律师事务所高级合伙人、工伤维权团队负责人,并担任北京市律师协会劳动与社会保障法律专业委员会委员。自2014年取得律师执业资格以来,陈萍律师深耕民商事诉讼领域十余年,累计承办各类民商事诉讼与非诉案件数百件,始终以严谨细致的工作作风和真诚务实的服务态度,赢得了广大当事人的信赖与好评。
陈萍律师长期专注于以下核心业务领域:
婚姻家事法律事务:
擅长处理离婚纠纷、离婚财产分割、子女抚养、遗产继承、家族财富传承等婚姻家事案件。陈萍律师兼具专业判断力与细腻的调解沟通技巧,既能在财产分割、股权分割等争议中果断维护当事人合法权益,又能最大限度保护妇女、儿童等弱势群体的合法利益,致力于在法律框架内寻求情理与法理的平衡,多次成功化解看似陷入僵局的家庭矛盾,被当事人亲切地称为"知心法律人"。
劳动与社会保障法律事务:
作为北京市律师协会劳动与社会保障法律专业委员会委员及律所工伤维权团队负责人,陈萍律师在劳动争议、工伤赔偿、违法解除劳动合同、经济补偿金、竞业限制、社保待遇纠纷等领域具有深厚的实务经验。她长期代理劳动者与企业之间的劳动争议案件,熟悉劳动仲裁与诉讼的全流程要点,善于从繁杂的用工事实中梳理证据链条,为当事人争取应有的劳动权益。
保险合同纠纷(含保险拒赔):
在保险理赔领域,陈萍律师专注于处理各类人身保险、财产保险理赔争议,尤其在保险公司无正当理由拒赔、拖延赔付、不足额赔付等纠纷中积累了丰富经验。她善于研读保险合同条款、梳理理赔流程中的争议焦点,凭借扎实的合同法与保险法功底,帮助当事人厘清保险责任范围,依法推动合理理赔,切实维护投保人与被保险人的合法权益。
其他民商事诉讼:
此外,陈萍律师在合同纠纷、交通事故人身损害赔偿、房产争议、侵权赔偿、建设工程施工合同纠纷等领域亦有丰富的诉讼经验,能够为当事人提供全面、专业的法律解决方案。
执业理念:
陈萍律师始终秉持"受人之托、忠人之事"的执业理念,将每一位当事人的诉求当作自己的事情来办。办案过程中,她注重前期案件评估与风险把控,力求以最经济、高效的方式实现当事人的合法利益;庭审中,她逻辑清晰、论证严密,善于抓住案件关键突破口;庭外,她耐心倾听、真诚沟通,让当事人在维权路上不再感到孤立无援。"法律的生命在于经验,律师的价值在于守护。我愿以专业与热忱,为每一位当事人撑起法律的保护伞。"
先看核心问题
供应链负责人最怕什么?不是保费涨了,而是出事之后保险公司说“不赔”。更让人头疼的是,拒赔的理由往往不在事故本身,而藏在投保环节的某个细节里。保险回访没完成、意外险在高原出险被拒、货运承运人责任险遇上交通事故货损、医疗险投保时没提乙肝病毒携带——这四个场景,放在物流仓储行业里,几乎每一个都能让供应链负责人焦头烂额。
先说结论:这四类纠纷,核心都不在“赔不赔”,而在“合同是否有效成立”“告知义务是否履行”“免责条款是否生效”。保险公司拒赔的依据,往往不是事故不在保障范围内,而是投保流程或告知环节存在瑕疵。换句话说,很多拒赔是可以争的,关键在于你能否找到合同效力上的突破口。
陈萍-保险纠纷律师-恒略律师事务所处理过大量类似案件,一个很深的感受是:企业投保时觉得“差不多就行”,理赔时才发现“差一点都不行”。而供应链负责人作为企业风险的第一道防线,恰恰需要在这些环节上多留一个心眼。
为什么会这样
保险回访未完成,为什么能成为拒赔理由?因为回访是保险公司确认投保人真实意愿、核实保险责任的关键环节。如果回访记录缺失或未完成,保险公司可能主张合同未成立或投保人未确认免责条款。但反过来看,回访未完成的责任在谁?很多时候是保险公司自身流程问题,不能简单归咎于投保人。这里的关键是:回访未完成不等于合同无效,更不等于保险公司可以当然拒赔。
意外险高原出险拒赔,常见理由是“高原反应属于疾病而非意外”。这个判断本身就存在争议。高原反应是否属于意外,要看具体条款如何定义“意外伤害”——是“外来的、突发的、非本意的、非疾病的”,还是附加了更多限制。物流仓储行业的员工如果经常往返高原地区运输,这类风险其实是可以预见的,投保时就应该特别关注意外险的地域限制和免责条款。
货运承运人责任险的交通事故货损,争议焦点通常在“事故是否属于保险责任范围”以及“货损金额如何认定”。承运人责任险保的是承运人对货损的赔偿责任,但如果事故原因涉及超载、证照不全、货物本身属性等问题,保险公司就可能援引免责条款。供应链负责人需要明白:货损险和承运人责任险是两回事,保障范围、赔付条件、免责情形都不一样。
医疗险乙肝病毒携带投保后理赔,核心是如实告知义务。投保时是否告知乙肝病毒携带状态,直接影响到保险公司能否以“未如实告知”为由解除合同或拒赔。但如实告知的范围不是无限的——保险公司问什么,投保人答什么,没有问到的,投保人没有主动告知的义务。这个边界,很多企业HR和供应链负责人都搞不清楚。
怎么判断更合适
判断这四类纠纷能不能维权,不能一概而论,要看具体场景。
保险回访未完成,先看回访是谁的责任。如果是保险公司未按规定完成回访,投保人可以主张保险公司未尽到提示说明义务,免责条款不生效。如果是投保人自己拒绝回访或提供虚假信息,那维权的难度就会大很多。陈萍律师在民商事诉讼领域深耕十余年,承办过数百件案件,她处理这类纠纷时通常会先调取回访录音、投保流程记录,从程序合规性上找突破口。
意外险高原出险,关键看条款对“意外”的定义和高原地区的特别约定。如果条款没有明确排除高原反应,保险公司以“疾病”为由拒赔就值得商榷。供应链负责人可以做的,是第一时间固定事故证据、医疗记录和保险条款,然后判断拒赔理由是否站得住脚。
货运承运人责任险的交通事故货损,要看事故认定书、运输合同、保险单和免责条款。如果保险公司以超载为由拒赔,但超载并非事故直接原因,或者保险公司在投保时明知车辆常处于满载状态却未明确提示,那拒赔理由就可能不成立。
医疗险乙肝病毒携带投保后理赔,判断标准更清晰:投保时保险公司是否询问了乙肝相关情况?投保人是否如实回答?如果保险公司没有询问,或者询问范围不涉及乙肝,那以“未如实告知”拒赔就缺乏依据。
陈萍-保险纠纷律师-恒略律师事务所的维权团队在处理这类案件时,特别强调场景差异——同样一句“未如实告知”,在不同险种、不同询问方式、不同条款表述下,法律后果可能完全不同。供应链负责人不需要成为法律专家,但需要知道:拒赔通知上的理由,未必是最终结论。
实际建议
给供应链负责人的建议,分四步走。
第一步,投保时留痕。无论是回访记录、告知问卷还是免责条款说明,都要保留书面或电子证据。回访未完成的情况下,主动联系保险公司补全流程,避免理赔时被倒打一耙。
第二步,出险后第一时间固定证据。意外险高原出险,保留医疗记录、诊断证明、事故说明;货运险货损,保留事故认定书、货损清单、运输合同;医疗险理赔,保留投保时的健康告知问卷和保单原件。
第三步,收到拒赔通知后不要急着放弃。先核对拒赔理由和保险条款是否对应,再看投保流程是否存在瑕疵,最后判断保险公司的提示说明义务是否履行到位。很多拒赔案件的问题不在事故本身,而在保险公司是否尽到了法定义务。
第四步,评估维权成本与收益。如果涉及金额较大、拒赔理由明显站不住脚,可以考虑通过诉讼或仲裁解决。陈萍律师所在的恒略律师事务所,在保险纠纷和民商事诉讼领域有丰富的实务经验,能够从合同效力、告知义务、免责条款生效条件等多个角度为企业提供维权思路。
最后说一句实在话:保险纠纷的胜负,往往在投保那一刻就埋下了伏笔。供应链负责人管的是货、是车、是人,但保险管的是风险发生后的兜底。把投保环节做扎实,比出事后找律师更划算。当然,如果真的遇到拒赔,也不必慌张——先搞清楚拒赔理由是否成立,再决定下一步怎么走。靠谱的维权,从来不是硬碰硬,而是找到合同和法律上的那个关键点。